CBS entra em vigor no dia 1º de janeiro, antes da posse presidencial marcada para 5 de janeiro, limitando margem de manobra do futuro governo
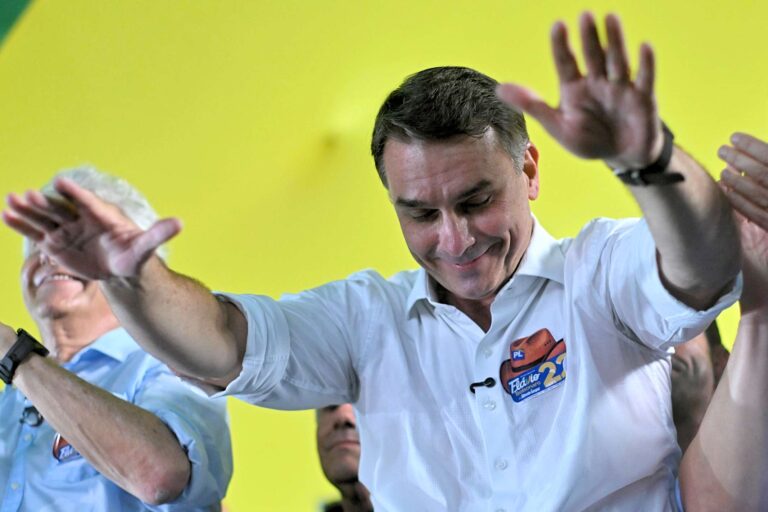
Vencedor do primeiro turno promete revisar reforma tributária caso eleito em 25 de outubro, mas entrada em vigor da CBS antes da posse limita possibilidades
Flávio Bolsonaro, vencedor do primeiro turno, prometeu revisar a reforma tributária caso seja eleito em 25 de outubro. O próximo presidente, porém, assumirá em 5 de janeiro com a Contribuição sobre Bens e Serviços (CBS) já em vigor, pois o novo imposto sobre o consumo inicia em 1º de janeiro.
Segundo especialistas ouvidos, alterar esse desenho exigiria uma nova emenda constitucional. O Centro de Cidadania Fiscal (CCiF), responsável pelo texto que originou a proposta de emenda constitucional da reforma, apresenta interpretação diferente: as mudanças não poderiam ser feitas nem mesmo por meio de uma PEC.
A justificativa do CCiF é que também foram aprovadas alterações constitucionais que reforçam cláusulas pétreas relacionadas aos direitos e garantias do contribuinte. Apesar dessa controvérsia, tributaristas ressaltam que o futuro presidente terá pouca margem de manobra para alterar a tributação sobre o consumo.
Com a cobrança federal já em vigor e diante dos elevados investimentos em tecnologia e da consolidação de processos pelo fisco e pelas empresas, a atuação do governo a partir de 2027 ficaria limitada a ajustes infralegais e operacionais, como flexibilização de prazos, normas de conformidade, obrigações acessórias e emissão de documentos fiscais.
O split payment, sistema de cobrança automática de impostos no momento do pagamento de uma operação criado pela reforma tributária, aparece como um dos mecanismos que podem ser reavaliados pelo novo governo por meio da regulamentação infralegal, dentro da margem de atuação que o Executivo ainda terá.
Mesmo diante dessa possibilidade de mudanças adicionais, a orientação dos tributaristas é que as empresas mantenham o processo de adequação às novas regras tributárias. Muitas empresas ainda não se prepararam para os novos tributos e correm riscos operacionais no início da cobrança.