Banco divulga relatório apontando que continuidade da valorização depende de ajuste fiscal e queda sustentável dos juros
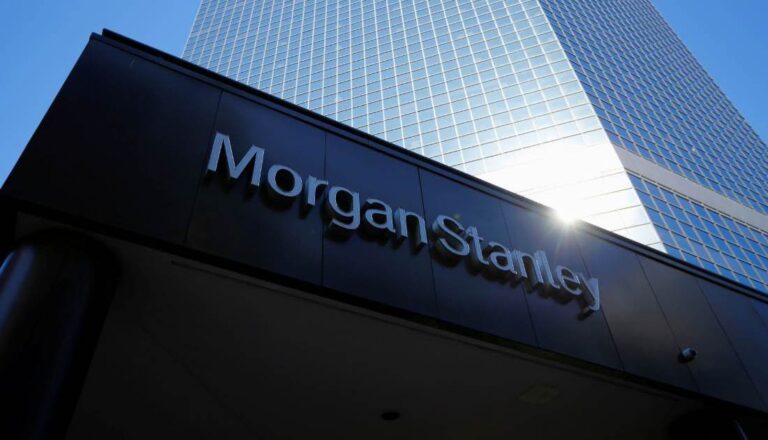
Morgan Stanley calcula que ações de empresas da economia doméstica têm potencial de 51% de valorização em dólar em cenário otimista
O Morgan Stanley divulgou nesta quarta-feira (21) relatório intitulado “Brazil in Spring – What Could Go Right?” apontando que a forte valorização da Bolsa brasileira após o primeiro turno das eleições pode ser apenas o começo de um ciclo mais amplo de alta.
Segundo o banco, a continuidade desse movimento dependerá da capacidade do próximo governo de promover reformas fiscais e criar condições para uma queda sustentável dos juros. O Morgan Stanley calcula que as ações de empresas ligadas à economia doméstica, excluindo exportadoras, ainda têm potencial de valorização de aproximadamente 51% em dólar num cenário otimista.
Nas estimativas centrais dos analistas, porém, o ganho potencial é de apenas 6%. A diferença entre os dois percentuais revela o tamanho da oportunidade enxergada pelo banco, mas também o quanto uma valorização mais expressiva depende de condições econômicas favoráveis.
Os cálculos são feitos a partir dos preços-alvo atribuídos pelos analistas às empresas acompanhadas pelo Morgan Stanley e utilizam premissas cambiais diferentes. No cenário otimista, o banco considera o dólar a R$ 4,50. Já nas estimativas centrais, utiliza o consenso de mercado para o câmbio no terceiro trimestre de 2027.
O relatório foi divulgado após forte reação dos ativos brasileiros ao resultado do primeiro turno das eleições presidenciais, em 4 de outubro. Conforme o Morgan Stanley, cerca de 75% das ações do Ibovespa passaram a ser negociadas acima de suas médias móveis de 200 dias, indicador utilizado para identificar tendências de preços de longo prazo.
O banco descreve esse movimento como um “everything rally”, expressão utilizada para caracterizar períodos em que há valorização disseminada entre diferentes ativos. A reação foi imediata, com valorização das ações, queda do dólar e recuo dos juros futuros, especialmente nos vencimentos mais longos, refletindo principalmente a redução do prêmio de risco exigido pelos investidores diante da expectativa de uma política econômica mais favorável ao ajuste fiscal e ao investimento privado.